消费型重疾险:让保障更加简单明了
在快节奏的生活里,人们越来越重视健康。而面对突如其来的重大疾病,一笔保险金或许就能成为我们战胜病魔、恢复生活的强有力后盾。今天我们就来了解一下消费型重疾险这一产品。
何为消费型重疾险?
消费型重疾险,顾名思义,这种险种是消费者支付一定的保费,一旦确诊患有合同约定的重大疾病,保险公司将一次性赔付相应的保险金。它的特点在于保障期间有限制,比如5年、10年或者20年不等,但保费相对较低。
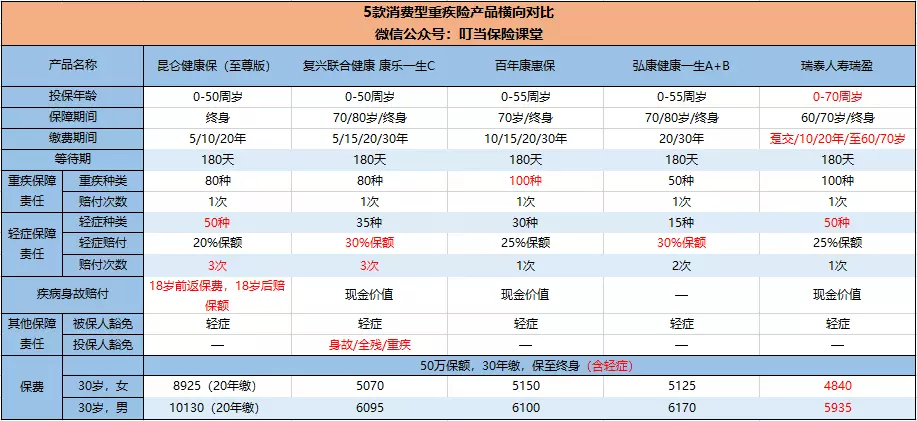
消费型重疾险的优势与劣势
优势
- 价格亲民:相比定期分红型和终身性重疾保险,消费型重疾险的保费更加低廉。这对于大部分普通家庭而言是一个较好的选择。
- 简单明了:条款清晰简单,消费者可以很快了解自己的权益,不会因为复杂的合同产生困扰。
- 灵活性高:可以根据个人经济情况决定是否续保,或者在到期后更换其他种类的重疾险或寿险产品。
劣势
- 保障期有限:与定期储蓄相比,消费型重疾险的保险期限较短。如果保险期间未发生约定的重大疾病,那么保费将不再退还给消费者。
- 投保年龄限制:相对于其他类型的长期重疾险,消费型重疾险对高龄人群并不友好。
如何选择适合自己的消费型重疾险?
面对市场上琳琅满目的保险产品,我们该如何做出合适的选择呢?首先要明确的是,每个人的健康状况、收入情况和家庭需求都不同。因此,在购买前应该仔细阅读保单条款,并考虑以下几个方面: - 确定保障期限:根据自己的经济能力和风险偏好选择合适的保障期限。 - 明确保障范围:关注保险覆盖的重大疾病类型以及相应的赔偿金额。 - 考察保险公司信誉和服务质量:选择一家有着良好口碑和高服务水平的保险公司至关重要。
总之,消费型重疾险在为人们提供一定风险保障的同时,也带来了保费低廉、操作简单的优点。但同时也要注意其保险期限有限制这一点。希望大家能够理性看待这类产品,在健康面前做好充分准备和规划,让自己安心生活。